Como calcular a necessidade de caixa de uma nova obra antes de assinar o contrato
Uma obra pode ser lucrativa e ainda exigir mais capital do que a construtora consegue carregar.
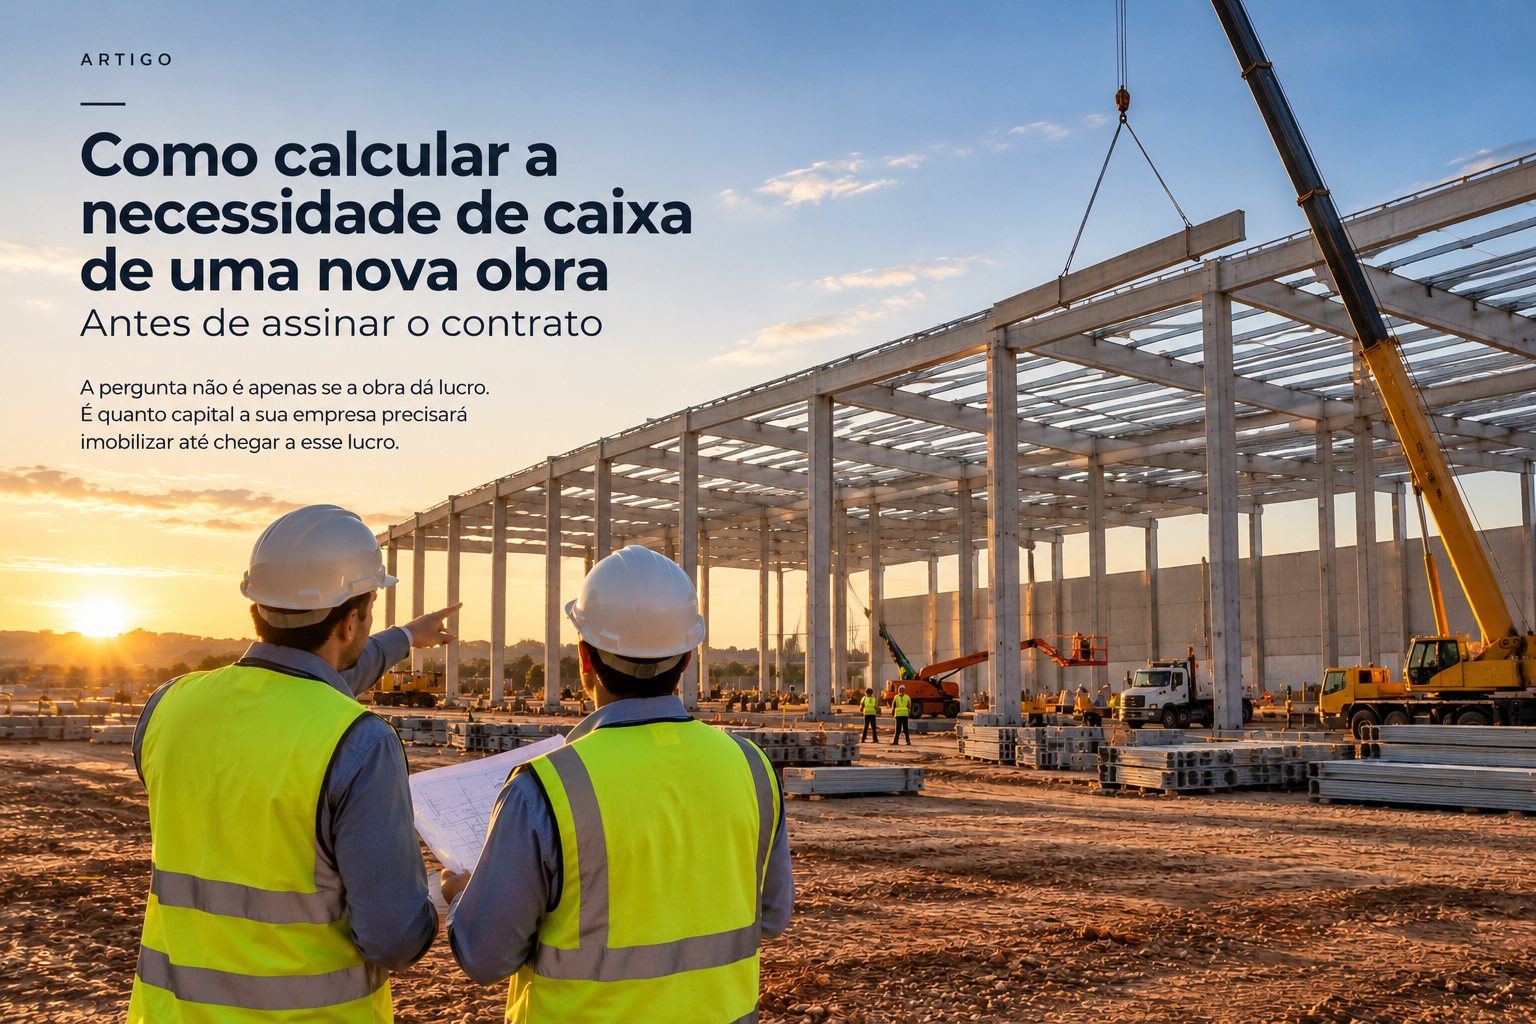
Uma construtora recebe uma oportunidade de R$ 12 milhões. A margem projetada parece boa, o cliente é conhecido e o cronograma comercial faz sentido. A discussão avança rapidamente para preço, prazo e capacidade técnica. Só depois da assinatura alguém pergunta: quanto caixa será necessário para sustentar a obra até que os recebimentos alcancem os desembolsos?
Esse atraso na pergunta é um dos erros mais caros do crescimento. O valor do contrato mostra o tamanho da receita. A margem estimada mostra o resultado econômico esperado. Nenhum dos dois, isoladamente, mostra quanto capital ficará imobilizado no caminho.
A pergunta não é apenas se a obra dá lucro. É quanto capital a empresa precisará imobilizar até chegar a esse lucro.
No artigo Capital de giro na construção civil: por que crescer pode consumir o caixa da construtora, mostramos por que crescimento e geração de caixa não acontecem no mesmo momento. Aqui, o objetivo é transformar essa lógica em uma análise prática antes da assinatura do próximo contrato.
Valor e margem não revelam a curva de caixa
O orçamento econômico organiza receitas, custos e margem. Ele responde se, dentro das premissas adotadas, a obra tende a gerar resultado. É indispensável — mas não descreve a sequência temporal do dinheiro.
A curva financeira reorganiza a mesma obra por data real de saída e entrada de caixa. Ela considera quando a mobilização será paga, quando folha e encargos vencem, em que momento materiais e equipamentos exigem desembolso, quando a medição será fechada, quanto tempo o cliente levará para aprová-la e em que data o pagamento estará efetivamente disponível.
Uma obra pode apresentar margem positiva no orçamento e uma curva financeira profundamente negativa durante vários meses. O lucro pertence ao resultado final. A necessidade de caixa pertence ao percurso.
Exemplo ilustrativo: um galpão industrial de R$ 12 milhões
Considere uma obra hipotética de grande porte para execução de um galpão industrial. Os números abaixo são exclusivamente didáticos: não representam parâmetro de mercado, orçamento padrão ou recomendação para um contrato real.
O contrato tem valor de R$ 12 milhões, prazo operacional de dez meses e custo total estimado de R$ 10,2 milhões. A margem econômica esperada é de R$ 1,8 milhão, ou 15% do contrato, antes de qualquer desvio das premissas.
Para construir a curva, a equipe separa os principais compromissos financeiros:
- Mobilização: R$ 600 mil antes do primeiro recebimento, incluindo instalações provisórias, seguros, equipe inicial e preparação do canteiro.
- Folha e encargos: pagamentos mensais que vencem independentemente da aprovação das medições.
- Materiais: compras concentradas no início das fundações e da estrutura, algumas com sinal ou prazo inferior ao prazo recebido do cliente.
- Subempreiteiros: desembolsos vinculados à produção executada, com defasagens diferentes das medições do contrato principal.
- Equipamentos e indiretos: locações, logística, supervisão, segurança, utilidades e estrutura de apoio.
- Medição: fechamento mensal, seguido por dez dias para conferência e aprovação.
- Recebimento: 30 dias após a aprovação da medição.
- Retenção: 5% de cada medição, liberados somente após a aceitação final.
Na prática, o trabalho executado em um mês pode virar medição no fim daquele período, ser aprovado no mês seguinte e chegar ao caixa apenas depois disso. Enquanto isso, salários, fornecedores, impostos e equipamentos continuam vencendo.
A curva mês a mês
A tabela abaixo é apresentada em texto para facilitar a leitura. Todos os valores são hipotéticos e estão em milhares de reais. O saldo acumulado começa em zero e considera apenas os fluxos desta obra.
- Mobilização — saídas R$ 600 mil; entradas R$ 0; saldo acumulado: –R$ 600 mil.
- Mês 1 — saídas R$ 1,10 milhão; entradas R$ 0; saldo acumulado: –R$ 1,70 milhão.
- Mês 2 — saídas R$ 1,50 milhão; entradas R$ 720 mil; saldo acumulado: –R$ 2,48 milhões.
- Mês 3 — saídas R$ 1,60 milhão; entradas R$ 1,08 milhão; saldo acumulado: –R$ 3,00 milhões.
- Mês 4 — saídas R$ 1,45 milhão; entradas R$ 1,44 milhão; saldo acumulado: –R$ 3,01 milhões.
- Mês 5 — saídas R$ 1,25 milhão; entradas R$ 1,68 milhão; saldo acumulado: –R$ 2,58 milhões.
- Mês 6 — saídas R$ 1,05 milhão; entradas R$ 1,80 milhão; saldo acumulado: –R$ 1,83 milhão.
- Mês 7 — saídas R$ 850 mil; entradas R$ 1,56 milhão; saldo acumulado: –R$ 1,12 milhão.
- Mês 8 — saídas R$ 500 mil; entradas R$ 1,32 milhão; saldo acumulado: –R$ 300 mil.
- Mês 9 — saídas R$ 300 mil; entradas R$ 1,08 milhão; saldo acumulado: R$ 480 mil.
- Mês 10 — saídas R$ 0; entradas R$ 720 mil; saldo acumulado: R$ 1,20 milhão.
- Liberação da retenção — entradas R$ 600 mil; saldo final: R$ 1,80 milhão.
Ao final, o exemplo confirma a margem econômica de R$ 1,8 milhão. Mas, antes de chegar a esse resultado, a obra exige que a empresa financie um déficit acumulado de R$ 3,01 milhões no quarto mês. Isso equivale a aproximadamente 25% do valor do contrato imobilizado no pico da curva.
Se a decisão tivesse sido baseada somente em contrato de R$ 12 milhões e margem de 15%, essa necessidade poderia permanecer invisível até a obra já estar em execução — quando renegociar condições comerciais, reduzir mobilização ou recusar o risco deixa de ser simples.
A definição que o CEO precisa acompanhar
Necessidade Máxima de Capital da Obra = maior déficit acumulado entre saídas e entradas de caixa durante a execução.
O cálculo exige uma projeção por período — semanal para fases críticas ou mensal para a visão executiva. Em cada período, a empresa soma as entradas efetivamente disponíveis, subtrai todas as saídas previstas e acumula o saldo. O ponto mais negativo da série é a necessidade máxima de capital daquele projeto.
Esse valor não deve ser confundido com custo da obra, limite de crédito ou saldo bancário. Ele mede a parcela de capital que precisará estar disponível para atravessar a defasagem entre execução e recebimento. Uma reserva de contingência para atrasos e desvios deve ser analisada separadamente e adicionada à decisão de capacidade financeira.
As variáveis que mais alteram a necessidade de caixa
Mobilização e compras iniciais
Quanto maior o desembolso antes da primeira medição, mais cedo e mais fundo a curva tende a ficar negativa. Estrutura provisória, seguros, projetos executivos, equipamentos, contratação inicial e lotes de materiais críticos precisam entrar pela data de pagamento — não pela data de consumo contábil.
Medição, aprovação e pagamento
Três prazos diferentes formam o ciclo de recebimento: o fechamento da medição, o tempo de aprovação pelo cliente e o prazo de pagamento após a aprovação. Cinco dias extras em cada etapa podem deslocar uma entrada relevante para o mês seguinte e ampliar o pico negativo.
Retenção contratual
A retenção reduz o caixa recebido ao longo de toda a execução. Embora permaneça como valor a receber, ela não paga a folha do mês corrente. Também é preciso testar quando sua liberação realmente ocorrerá e quais condições documentais ou de aceite podem postergá-la.
Adiantamento e condições de fornecedores
Um adiantamento do cliente pode reduzir o capital inicial exigido. Prazos de fornecedores também ajudam, desde que sejam firmes e compatíveis com a operação. O risco aparece quando a projeção assume condições que ainda não foram negociadas ou depende de renovar crédito de curto prazo durante a execução.
Concentração de compras, impostos e atraso
Compras concentradas antecipam saídas; impostos podem vencer antes da conversão completa da receita em caixa; atrasos de produção ou aprovação prolongam custos indiretos e deslocam entradas. A curva-base deve ser acompanhada por cenários de estresse, não tratada como uma única previsão exata.
O que deve estar na mesa antes da assinatura
A decisão executiva precisa reunir comercial, engenharia, suprimentos e finanças em torno das mesmas premissas. Um checklist mínimo inclui:
- Cronograma físico-financeiro compatível com a estratégia executiva da obra.
- Datas reais de mobilização, compras críticas, folha, encargos, tributos, subempreiteiros, equipamentos e custos indiretos.
- Regras de medição: data de corte, documentos exigidos, prazo de conferência e critérios de aceite.
- Prazo contratual de pagamento e histórico prático de pagamento do cliente.
- Percentual, base de cálculo, condições e data provável de liberação da retenção.
- Adiantamentos, garantias, seguros e seus impactos no caixa.
- Prazos de fornecedores confirmados, sinais exigidos e concentração de compras por etapa.
- Necessidade Máxima de Capital da Obra no cenário-base.
- Cenários de atraso de 30, 60 e 90 dias, incluindo extensão de indiretos e postergação de recebimentos.
- Reserva de contingência, fontes de liquidez disponíveis e custo dessas fontes.
- Impacto do novo contrato sobre as demais obras e sobre as despesas corporativas.
- Responsável por atualizar realizado versus projetado e gatilhos para ação executiva.
O objetivo não é transformar a aprovação comercial em um ritual burocrático. É impedir que a empresa assuma uma obrigação financeira sem saber qual capacidade será consumida e por quanto tempo.
Uma obra cabe. O portfólio talvez não.
A análise por projeto é necessária, mas ainda incompleta. Uma obra pode exigir R$ 3 milhões no pico e caber no caixa disponível. O problema surge quando duas ou três obras entram simultaneamente em mobilização, compram estrutura no mesmo trimestre ou sofrem atraso de aprovação pelo mesmo tipo de cliente.
Somar apenas os picos individuais também pode distorcer a decisão, porque eles nem sempre ocorrem no mesmo mês. A empresa precisa sobrepor as curvas de todos os projetos, adicionar despesas corporativas, compromissos financeiros e uma reserva coerente de liquidez. O resultado é a necessidade consolidada de capital do portfólio ao longo do tempo.
É nesse nível que crescimento comercial e capacidade financeira se encontram. A carteira pode ser lucrativa no agregado e ainda produzir um vale de caixa maior do que a empresa consegue sustentar.
Project & Portfolio Capital Requirement™
A Elevare trata Project & Portfolio Capital Requirement™ como um conceito experimental: uma lente para estimar o capital requerido por cada obra e pela combinação temporal do portfólio antes de novas obrigações serem assumidas.
Não se trata de substituir orçamento, planejamento ou fluxo de caixa. A utilidade da lente está em conectá-los para uma decisão executiva: qual é o pico de capital, quando ele ocorre, quais premissas o produzem, quanto aumenta sob estresse e se a organização possui liquidez e disciplina de gestão para carregá-lo.
Do cálculo à decisão
Uma curva financeira não elimina incerteza. Ela torna explícitas as premissas que antes estavam dispersas entre proposta, orçamento, cronograma, suprimentos e contrato. Isso permite negociar adiantamento, ajustar marcos de medição, rever compras, escalonar mobilização ou até recusar uma obra que exceda a capacidade disponível.
Depois da assinatura, a curva deve deixar de ser apenas uma simulação e virar instrumento de acompanhamento. Realizado e projetado precisam ser atualizados juntos. Quando aprovação, produção, compras ou recebimentos se afastarem das premissas, a administração precisa enxergar o novo pico antes que ele apareça no saldo bancário.
Se esta obra consumir mais caixa do que o previsto por 60 ou 90 dias, a empresa continua operando normalmente?
A resposta revela mais do que a atratividade do contrato. Ela mostra a capacidade da empresa de crescer sem transferir o risco de uma obra para toda a organização.
O Diagnóstico de Capacidade Organizacional Elevare™ ajuda CEOs e donos de construtoras e incorporadoras a identificar se estratégia, gestão, processos, pessoas, finanças e estrutura estão preparados para sustentar o próximo estágio de crescimento.
Renato Lerner
Fundador, Elevare™
Renato Lerner tem 30 anos de experiência na construção civil no Brasil, em Angola e nos Estados Unidos. É fundador do Elevare™ e criador do Diagnóstico de Capacidade Organizacional.
ELEVARE NA EXAME
Conheça a trajetória e a visão que deram origem à metodologia Elevare.
Ler matéria completa