Margem prevista x margem realizada: onde o lucro da obra desaparece
Uma obra raramente perde margem de uma vez no encerramento. A margem é consumida ao longo da execução por desvios pequenos e recorrentes — produtividade, compras, retrabalho, prazo, indiretos, escopo e decisões tardias. O problema é quando a construtora só descobre isso no fechamento da obra.
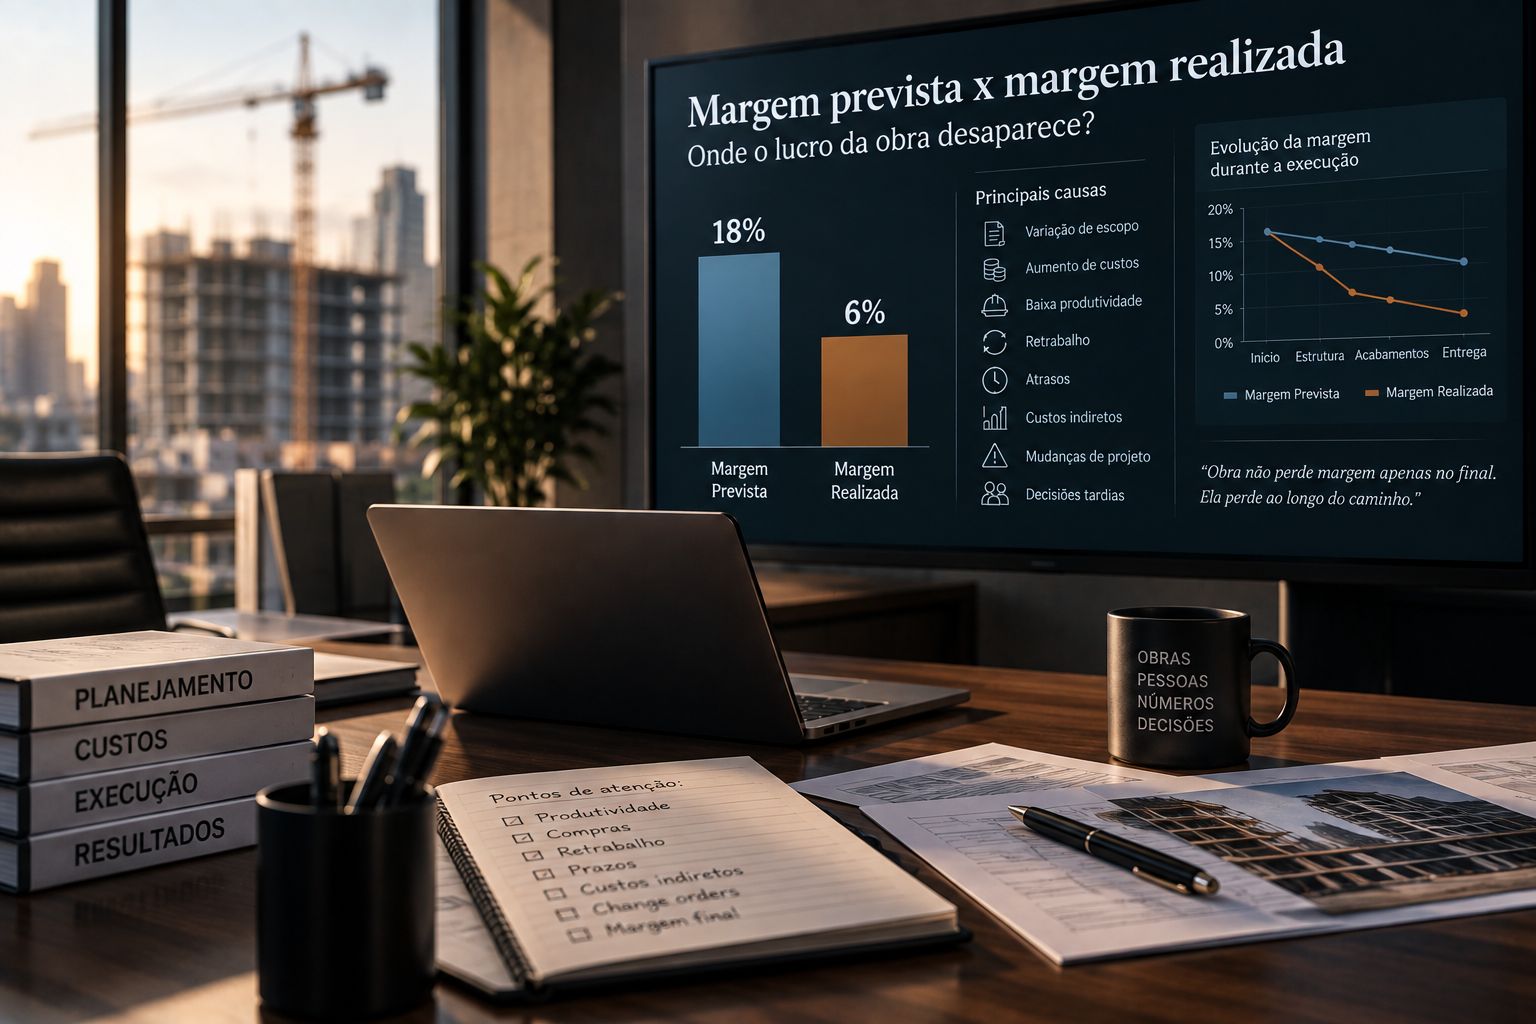
Uma obra vendida com margem de 18% pode terminar com 6% sem que tenha ocorrido um único “grande desastre”. Não houve acidente grave, não houve rescisão, nenhum cliente deixou de pagar. Houve, mês após mês, uma equipe um pouco menos produtiva que o previsto, um pedido de aço um pouco mais caro, um trecho refeito, três meses a mais de canteiro, uma mudança de projeto executada sem aditivo e uma decisão tomada tarde demais.
Cada desvio, isolado, parece pequeno demais para chegar à mesa do CEO. Somados, consomem dois terços do lucro da obra. E o pior não é a perda em si: é descobri-la apenas no fechamento, quando não há mais o que fazer além de explicar o resultado.
Este é o quinto artigo de uma série sobre a gestão financeira da construtora. Mostramos por que o crescimento pode consumir o capital de giro, como calcular a necessidade máxima de caixa de uma nova obra antes de assinar o contrato, como o fluxo de caixa de 13 semanas antecipa a pressão sobre o caixa e por que um backlog alto pode esconder risco financeiro. A progressão chega agora à execução: capital, necessidade de caixa, forecast e carteira só se sustentam se a margem de cada obra for preservada enquanto ela é construída.
Margem prevista, margem atualizada e margem realizada
A margem de obra é a diferença entre a receita do contrato e o custo total para executá-lo. O problema é que existem três versões dessa margem, e cada uma responde a uma pergunta diferente:
- Margem prevista (orçada): a margem estimada no momento da contratação — valor do contrato menos custo orçado. Responde: quanto esperávamos ganhar quando assinamos?
- Margem atualizada (forecast at completion): a margem que a obra deve entregar ao final, recalculada periodicamente com base no custo já incorrido mais a melhor estimativa do custo que falta. Responde: quanto vamos ganhar se as tendências atuais continuarem?
- Margem realizada: a margem efetivamente apurada após o encerramento da obra. Responde: quanto ganhamos de fato?
A terminologia contábil pode variar entre empresas, normas e políticas de reconhecimento de receita. Neste artigo usamos uma lente gerencial: o objetivo não é definir como a margem é contabilizada, mas como a liderança acompanha a sua evolução a tempo de agir.
Por que custo incorrido versus orçamento não basta
O controle mais comum de custo previsto x realizado compara o quanto já foi gasto com o orçamento. Ele é necessário, mas insuficiente: mostra o passado e diz pouco sobre o custo final. Uma obra pode estar “dentro do orçamento” em cada relatório mensal e ainda assim caminhar para uma perda relevante — basta que o custo que falta para terminá-la esteja subestimado.
Para acompanhar a margem de verdade, a construtora precisa de dois números adicionais:
- ETC (Estimate to Complete): a estimativa do custo que ainda falta incorrer para concluir a obra, com base nas quantidades restantes, na produtividade real observada, nos preços já contratados e nos riscos conhecidos.
- EAC (Estimate at Completion): o custo final estimado da obra. EAC = custo incorrido + ETC. A margem forecast é o valor atual do contrato menos o EAC.
Além deles, importam os compromissos (committed costs) — pedidos de compra e contratos de subempreiteiros já firmados, ainda não incorridos — e as tendências: a direção em que produtividade, preços e prazo estão se movendo. O forecast de custo da obra é a combinação disciplinada desses elementos.
Exemplo hipotético: de 18% para 6% sem um grande desastre
Os números a seguir são ilustrativos e hipotéticos, construídos para mostrar o mecanismo. Não são benchmarks do setor nem referência de desempenho esperado.
Uma construtora assina um contrato de R$ 50,0 milhões, com custo orçado de R$ 41,0 milhões. A margem prevista é de R$ 9,0 milhões, ou 18%. O prazo contratual é de 18 meses. Não há aditivos aprovados ao longo da obra; o valor atual do contrato permanece em R$ 50,0 milhões.
Durante a execução, seis fontes de erosão consomem a margem gradualmente:
- Baixa produtividade da mão de obra: R$ 1,8 milhões
- Compras acima do orçamento e escalada de materiais: R$ 1,2 milhões
- Retrabalho: R$ 0,7 milhões
- Extensão de prazo e custos indiretos: R$ 1,0 milhões
- Mudanças de projeto e escopo não recuperado: R$ 0,8 milhões
- Decisões tardias e ineficiências: R$ 0,5 milhões
- Total da erosão: R$ 6,0 milhões
O custo final estimado (EAC) passa de R$ 41,0 milhões para R$ 47,0 milhões (41,0 + 6,0). A margem cai para R$ 3,0 milhões, ou 6% (3,0 ÷ 50,0). A obra perdeu dois terços do lucro previsto.
A evolução da margem forecast ao longo da obra
Se o forecast for atualizado com honestidade todo mês, a erosão aparece aos poucos:
- Contratação: EAC R$ 41,0 milhões; margem R$ 9,0 milhões (18,0%)
- Mês 4: EAC R$ 41,8 milhões; margem R$ 8,2 milhões (16,4%)
- Mês 8: EAC R$ 43,5 milhões; margem R$ 6,5 milhões (13,0%)
- Mês 12: EAC R$ 45,5 milhões; margem R$ 4,5 milhões (9,0%)
- Mês 14: EAC R$ 47,0 milhões; margem R$ 3,0 milhões (6,0%)
- Encerramento (mês 21): custo final R$ 47,0 milhões; margem realizada R$ 3,0 milhões (6,0%)
A empresa que acompanha o forecast enxerga a tendência a partir do mês 4 e tem a resposta completa no mês 14 — sete meses antes do fim, ainda com margem de manobra para negociar, replanejar e recuperar. A empresa que acompanha apenas custo incorrido versus orçamento pode descobrir os mesmos 12 pontos percentuais de perda no encerramento.
A Margin Bridge: onde o lucro desapareceu
A Margin Bridge (ponte de margem) é uma forma simples de explicar a diferença entre a margem prevista e a margem realizada, causa por causa. No exemplo:
- Margem inicial prevista: R$ 9,0 milhões (18%)
- (−) Baixa produtividade: R$ 1,8 milhão → R$ 7,2 milhões
- (−) Compras e escalada de materiais: R$ 1,2 milhão → R$ 6,0 milhões
- (−) Retrabalho: R$ 0,7 milhão → R$ 5,3 milhões
- (−) Extensão de prazo e indiretos: R$ 1,0 milhão → R$ 4,3 milhões
- (−) Mudanças e escopo não recuperado: R$ 0,8 milhão → R$ 3,5 milhões
- (−) Decisões tardias e ineficiências: R$ 0,5 milhão → R$ 3,0 milhões
- Margem final: R$ 3,0 milhões (6%)
Nenhuma causa isolada passa de 3,6 pontos percentuais de margem (R$ 1,8 milhão ÷ R$ 50,0 milhões). É justamente por isso que a erosão escapa: cada item parece administrável; o conjunto não é.
As 7 fontes de erosão da margem de obra
1. Produtividade
Quando a equipe produz menos por hora do que o orçamento supôs, cada metro quadrado, cada metro cúbico e cada tonelada custam mais. A produtividade é, em geral, o maior e o menos visível vetor de perda, porque o custo aparece como folha e encargos normais — não como “desvio”.
2. Compras e materiais
Preço contratado acima do preço orçado, quantidades maiores que as levantadas, escalada de preços de insumos e compras emergenciais sem negociação corroem a margem em cada pedido.
3. Retrabalho
Serviço executado duas vezes custa duas vezes e não gera receita adicional. Retrabalho vem de falhas de qualidade, incompatibilidades de projeto e sequenciamento ruim — e quase nunca tem rubrica própria no orçamento.
4. Prazo e indiretos
Cada mês adicional de obra consome custos indiretos — equipe de gestão, canteiro, equipamentos, seguros, vigilância — que não dependem do volume produzido. Prazo é custo.
5. Mudanças de projeto e escopo
Alterações solicitadas pelo cliente ou pelo projetista, escopo mal definido no contrato e serviços “pequenos” executados por boa vontade acumulam custo sem a receita correspondente.
6. Change orders não aprovados e receita não recuperada
Um aditivo em negociação não é receita. Quando a obra executa a mudança antes da aprovação formal, o custo é certo e a receita é incerta. Se o pleito for negado, reduzido ou aprovado tarde, a margem absorve a diferença.
7. Decisões tardias e informação atrasada
Uma compra decidida tarde é feita sem negociação. Um replanejamento decidido tarde já não evita o atraso. Uma informação de campo que chega ao financeiro 45 dias depois chega quando a perda já se consumou. A demora em decidir é uma causa de erosão em si.
O lucro desaparece antes de aparecer na DRE
A DRE é um indicador defasado (lagging indicator): registra o resultado depois que ele aconteceu e depende do critério de reconhecimento de receita. Quando a perda de margem fica evidente nela, as causas geralmente já estão no passado.
Os indicadores antecedentes (leading indicators) mostram a erosão enquanto ela ainda pode ser contida:
- Produtividade real versus orçada, por serviço crítico (horas por unidade executada).
- Preço contratado versus preço orçado, a cada pedido relevante.
- Quantidades levantadas em campo versus quantidades orçadas.
- Avanço físico versus cronograma, e o impacto de cada mês de atraso nos indiretos.
- Volume de mudanças executadas sem aditivo aprovado.
- Horas e custos de retrabalho, registrados como tal.
- Evolução mensal do EAC e da margem forecast.
Uma diretoria que acompanha apenas indicadores defasados administra o resultado; uma que acompanha indicadores antecedentes administra a margem.
Os 6 números que o CEO deve ver mensalmente por obra
- 1. Valor original do contrato (original contract value): a base de receita assinada.
- 2. Aditivos aprovados (approved change orders): apenas os formalmente aprovados pelo cliente; pleitos em negociação ficam à parte.
- 3. Valor atual do contrato (current contract value): original + aditivos aprovados.
- 4. Custo incorrido (cost incurred): o custo já realizado até a data.
- 5. ETC (Estimate to Complete): o custo estimado que falta para concluir.
- 6. EAC e margem forecast: EAC = incorrido + ETC; margem forecast = valor atual do contrato − EAC.
Recomendamos acrescentar um sétimo número, os custos comprometidos (committed costs): pedidos e contratos já firmados que ainda não viraram custo incorrido. Eles mostram quanto do ETC já está “travado” em preço e quanto ainda depende de negociação futura.
No exemplo, no mês 14: valor original R$ 50,0 milhões; aditivos aprovados R$ 0; valor atual R$ 50,0 milhões; custo incorrido R$ 33,1 milhões; ETC R$ 13,9 milhões; EAC R$ 47,0 milhões; margem forecast R$ 3,0 milhões (6%).
Budget × Committed × Actual × Forecast
A visão executiva mais útil coloca, lado a lado, por grupo de custo: o orçamento (Budget), o valor já contratado (Committed), o custo incorrido (Actual) e o custo final estimado (Forecast/EAC). No exemplo, no mês 14 (R$ milhões):
- Mão de obra própria: Budget 9,0 · Committed — · Actual 8,1 · Forecast 10,8 (desvio +1,8)
- Materiais: Budget 14,0 · Committed 13,9 · Actual 10,9 · Forecast 15,2 (desvio +1,2)
- Subempreiteiros: Budget 10,0 · Committed 10,7 · Actual 7,8 · Forecast 11,5 (desvio +1,5: retrabalho 0,7 + escopo não recuperado 0,8)
- Indiretos de obra (general conditions): Budget 6,0 · Committed — · Actual 4,7 · Forecast 7,0 (desvio +1,0)
- Equipamentos e outros: Budget 2,0 · Committed — · Actual 1,6 · Forecast 2,5 (desvio +0,5: decisões tardias)
- Total: Budget 41,0 · Actual 33,1 · Forecast 47,0 (desvio +6,0)
“Committed” aparece apenas onde há pedidos e contratos firmados; para mão de obra própria, indiretos e equipamentos, o custo é incorrido ao longo do tempo. Note que o Forecast de materiais e de subempreiteiros já supera o valor comprometido: ainda há compras e contratações a fazer, e o ETC precisa refletir o preço provável delas, não o preço orçado.
Percentual concluído e reconhecimento de receita, sem aula de contabilidade
Muitas construtoras medem o avanço da obra pelo método de custo incorrido sobre custo total estimado (cost-to-cost). As regras de reconhecimento de receita dependem das normas contábeis aplicáveis e das políticas de cada empresa; aqui nos interessa apenas o efeito gerencial.
No exemplo, no mês 14, o custo incorrido é R$ 33,1 milhões. Se o denominador for o orçamento original (R$ 41,0 milhões), a obra pareceria 80,7% concluída. Se for o EAC atualizado (R$ 47,0 milhões), está 70,4% concluída. Usar um custo total desatualizado infla o avanço, antecipa receita e lucro no relatório e adia a perda para os meses finais — exatamente o padrão “a margem desabou no fim da obra”.
A lição gerencial: o percentual concluído só é confiável se o EAC for confiável. Um ETC otimista não esconde apenas custo; distorce também o resultado reportado ao longo da obra.
Produtividade: como horas viram margem
A produtividade operacional se converte em impacto financeiro por uma conta simples: horas previstas para a quantidade executada versus horas efetivamente gastas.
No exemplo, o orçamento de mão de obra própria (R$ 9,0 milhões) supunha 150.000 horas a um custo médio de R$ 60 por hora para executar 100% das quantidades. No mês 14, a obra executou 75% das quantidades. Pelo orçamento, isso deveria ter consumido 112.500 horas; foram gastas 135.000 horas (R$ 8,1 milhões) — um fator de 1,2 hora real para cada hora orçada.
Se essa produtividade se mantiver, os 25% restantes consumirão 45.000 horas (37.500 × 1,2), ou R$ 2,7 milhões. O EAC de mão de obra passa a R$ 10,8 milhões (8,1 + 2,7), R$ 1,8 milhão acima do orçamento. Um ETC que supusesse a volta à produtividade orçada estimaria apenas R$ 2,25 milhões para terminar — e esconderia R$ 0,45 milhão de perda provável.
Procurement: preço, quantidade e o orçamento unitário
Em compras, a margem é afetada por dois efeitos que convém separar: o efeito preço (preço contratado versus preço unitário orçado) e o efeito quantidade (quantidade final versus quantidade orçada).
No exemplo, o aço foi orçado em 1.200 toneladas a R$ 5.000 por tonelada (R$ 6,0 milhões). Foi contratado a R$ 5.500 por tonelada, e a quantidade final chegou a 1.260 toneladas: custo de R$ 6,93 milhões. O desvio de R$ 0,93 milhão se divide em efeito preço de R$ 0,60 milhão (R$ 500 × 1.200 t) e efeito quantidade de R$ 0,33 milhão (60 t × R$ 5.500). Os demais materiais somam R$ 0,27 milhão de desvio, totalizando os R$ 1,2 milhão da Margin Bridge.
A separação importa porque as respostas são diferentes: efeito preço pede estratégia de compra, antecipação e negociação; efeito quantidade pede revisão de levantamento, de projeto e de perdas em campo.
Prazo: cada mês adicional custa duas vezes
No exemplo, os indiretos de obra foram orçados em R$ 6,0 milhões para 18 meses — cerca de R$ 333 mil por mês. A obra terminou em 21 meses: três meses adicionais consumiram R$ 1,0 milhão de margem.
O prazo maior também afeta o caixa. O encerramento é postergado, a última medição chega depois, e as retenções contratuais — que só são liberadas na entrega ou após o aceite — demoram mais a voltar. Se o contrato retiver 5% das medições, são R$ 2,5 milhões que permanecem presos três meses além do previsto. Prazo afeta margem e capital ao mesmo tempo.
Governança: quem responde por cada número
Preservar a margem exige um ritual mensal e responsáveis claros:
- Atualização mensal do forecast de custo final por obra: EAC e margem forecast revisados todo mês, com uma versão oficial.
- Gerente da obra responsável pelo ETC: quem conhece o campo estima o que falta, com base na produtividade real observada — não na orçada.
- Suprimentos valida os custos comprometidos: pedidos e contratos firmados, preços e saldos a contratar.
- Financeiro reconcilia o custo incorrido: o realizado bate com a contabilidade e com as medições.
- CEO olha exceções e tendência de margem: obras cuja margem forecast caiu, causas e planos de recuperação com prazo e dono.
A regra mais importante é cultural: não permitir que o otimismo operacional esconda perda provável. Um ETC que presume recuperação sem plano concreto não é forecast; é esperança. A perda reconhecida cedo pode ser gerida; a perda escondida só aparece no fechamento.
Margin Integrity™: uma lente experimental Elevare
Propomos o Margin Integrity™ como conceito experimental Elevare, não como padrão de mercado ou norma contábil. A ideia é avaliar não apenas o nível da margem, mas a confiabilidade do número reportado: quanto da margem forecast está sustentado por produtividade observada, preços comprometidos e aditivos aprovados — e quanto depende de premissas ainda não confirmadas.
Duas obras com a mesma margem forecast de 12% podem ter integridade muito diferente: em uma, o ETC reflete a produtividade real e 90% dos custos restantes já estão contratados; na outra, o ETC presume uma recuperação de produtividade sem plano e a margem depende de pleitos em negociação.
Margem, caixa e capacidade não se gerem isoladamente
Na metodologia Elevare, a preservação da margem se conecta à dimensão Capital Capacity™: cada ponto de margem perdido é capital que deixa de financiar a próxima obra. O Cash Flow Forecast™ sente a erosão quando ela vira desembolso maior ou recebimento adiado; a análise de Backlog Quality™ depende de margens firmes confiáveis; e o Project & Portfolio Capital Requirement™, como lente experimental, cresce quando o EAC sobe e o prazo se estende.
Uma margem que encolhe em silêncio torna o forecast de caixa otimista, a carteira menos valiosa do que parece e a capacidade de crescer menor do que a diretoria acredita.
Se a obra terminasse hoje com as tendências atuais de produtividade, compras, prazo e escopo, qual seria a margem final — e quando a liderança descobriria essa resposta?
Se a resposta só vier no encerramento, a empresa não tem um problema de margem; tem um problema de visibilidade, e ele custa margem em todas as obras.
Para avaliar como o controle de margem, o forecast de custo e a capacidade de capital se conectam na sua construtora ou incorporadora, conheça o Diagnóstico de Capacidade Organizacional Elevare™.
Renato Lerner
Fundador, Elevare™
Renato Lerner tem 30 anos de experiência na construção civil no Brasil, em Angola e nos Estados Unidos. É fundador do Elevare™ e criador do Diagnóstico de Capacidade Organizacional.
ELEVARE NA EXAME
Conheça a trajetória e a visão que deram origem à metodologia Elevare.
Ler matéria completa