Backlog alto pode esconder um problema financeiro na construtora
Backlog é receita contratada a executar — não é caixa, não é lucro e não é capacidade financeira. Uma carteira crescente pode fortalecer a construtora ou aumentar a necessidade de capital, a concentração em clientes e o risco de execução. O CEO precisa medir a qualidade financeira do backlog, não apenas seu valor.
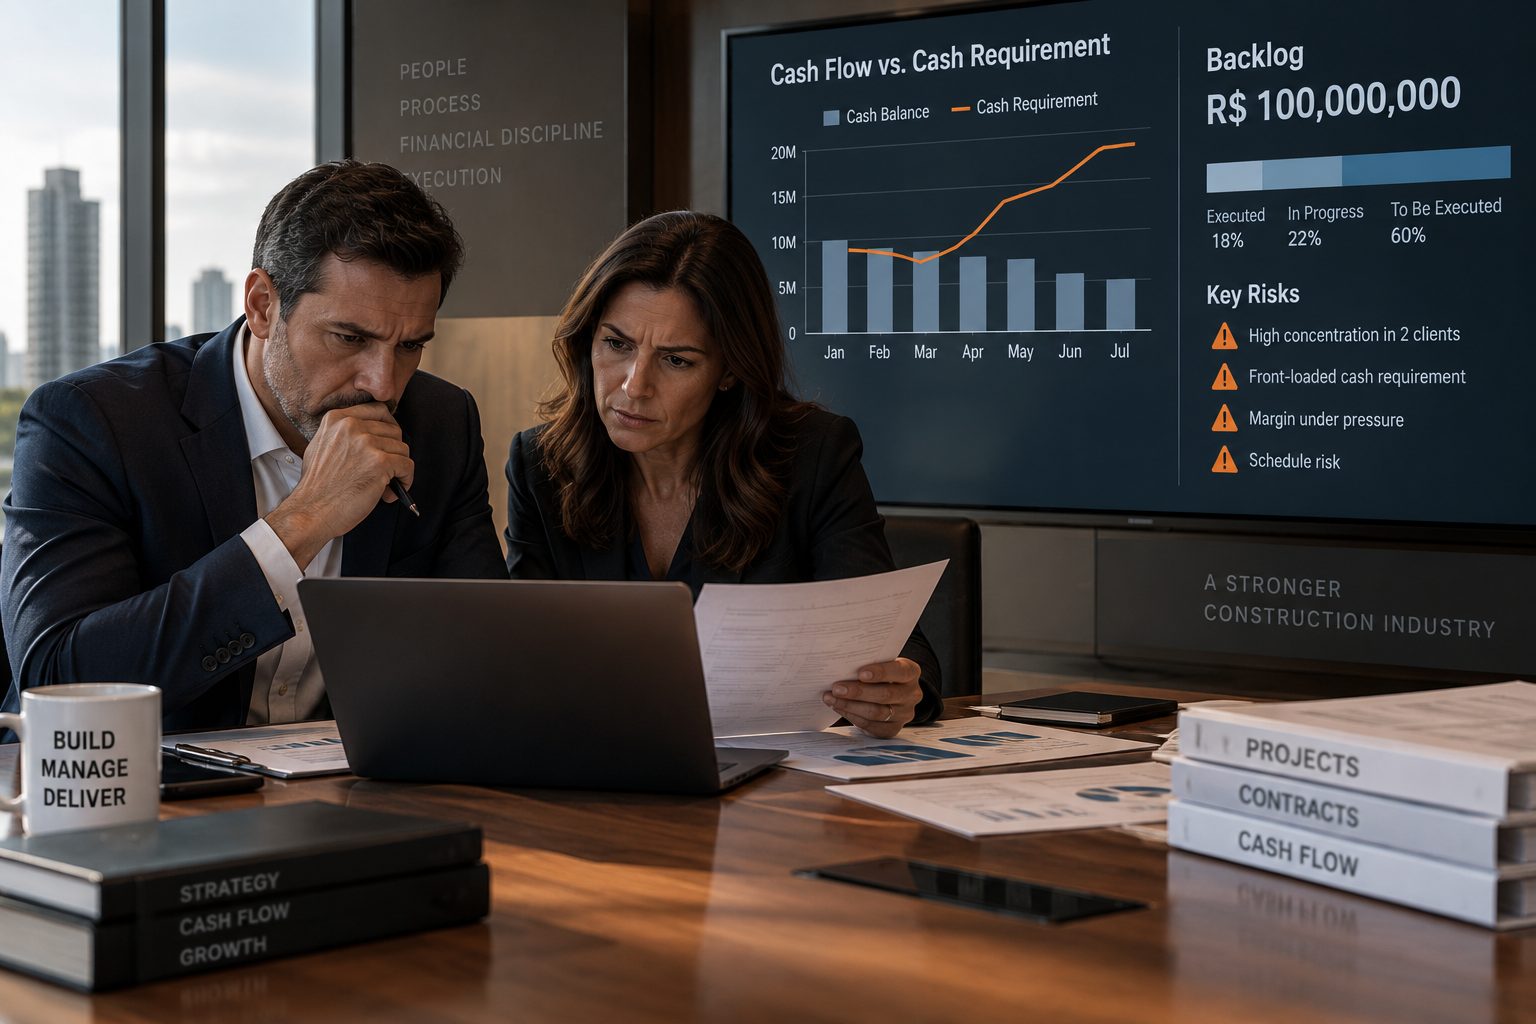
“Nossa carteira nunca esteve tão cheia.” Poucas frases soam tão bem numa reunião de diretoria. Para o comercial, é a prova de que a empresa conquistou mercado. Para o financeiro, pode ser o início de um período de pressão: cada contrato assinado traz receita futura, mas também mobilizações, compras, folha, retenções e prazos de recebimento que precisarão ser financiados antes de virarem caixa.
A mesma carteira pode ser uma excelente notícia comercial e um alerta financeiro ao mesmo tempo. O backlog de uma construtora mostra quanto ela vendeu e ainda precisa executar. Ele não mostra, sozinho, quanto capital essa execução vai consumir, quanto lucro ela realmente vai gerar nem quanto risco está concentrado em poucos clientes ou poucos meses.
Este é o quarto artigo de uma série sobre a gestão financeira da construtora. No primeiro, mostramos por que o crescimento pode consumir o capital de giro. No segundo, explicamos como calcular a necessidade máxima de caixa de uma nova obra antes de assinar o contrato. No terceiro, apresentamos o fluxo de caixa de 13 semanas, que revela quando o caixa ficará pressionado. Agora a pergunta se amplia: qual é a carga financeira futura de todo o portfólio já contratado?
A progressão é direta: o crescimento consome capital; cada obra tem uma necessidade máxima de capital; o forecast de 13 semanas mostra o timing dessa necessidade no curto prazo; e a análise do backlog mostra o tamanho e o formato da carga financeira que ainda está por vir.
O que é backlog na construção civil — e o que ele não é
Backlog é o valor contratado ainda não executado. Na construção civil, corresponde à parcela dos contratos assinados cuja produção — e, portanto, cuja receita — ainda não foi realizada. Também é chamado de carteira contratada ou carteira de obras a executar. O critério exato de mensuração e de reconhecimento de receita segue as normas contábeis e as políticas da empresa; a leitura proposta aqui é gerencial.
Para evitar confusões frequentes na diretoria, vale separar cinco conceitos que costumam aparecer juntos:
- Backlog (carteira contratada): receita contratada a executar. É uma promessa de produção futura, condicionada a execução, aditivos, medições e desempenho do cliente.
- Faturamento: o que já foi medido e cobrado do cliente. Pode ocorrer antes ou depois da receita reconhecida.
- Receita: o que foi reconhecido no resultado conforme a execução, segundo os critérios contábeis aplicáveis.
- Contas a receber: o que já foi faturado e ainda não foi pago — incluindo retenções contratuais que só serão liberadas mais tarde.
- Caixa: o dinheiro efetivamente disponível, livre de vinculações, para pagar folha, fornecedores, impostos e dívida.
Em outras palavras: backlog não é caixa, não é lucro e não é capacidade financeira. É uma obrigação de executar que, se bem precificada e bem financiada, se transformará em receita, margem e, por último, caixa. Entre a assinatura e o último recebimento, a empresa precisa sustentar a produção.
Por que “R$ 100 milhões em backlog” diz pouco sobre a saúde financeira
Um número de carteira responde a uma pergunta comercial: quanto já foi vendido? Ele não responde às perguntas que o CEO precisa fazer antes de comemorar. Quanto dessa carteira entra em execução nos próximos seis meses? Qual margem resta depois de riscos e reajustes? Quanto será retido pelo cliente até a entrega? Quem paga, em quanto tempo e com qual concentração?
Duas construtoras com o mesmo backlog podem estar em situações opostas. Uma pode ter uma carteira que fortalece o caixa ao longo do tempo. A outra pode ter uma carteira que, mesmo lucrativa no papel, exige mais capital do que a empresa possui. O valor total esconde exatamente as variáveis que determinam essa diferença.
Qualidade do backlog: o conceito que falta na reunião de diretoria
Qualidade do backlog é a capacidade da carteira contratada de se converter em margem e caixa dentro dos limites financeiros e operacionais da empresa. Uma carteira de alta qualidade combina margem confiável, execução distribuída no tempo, condições de pagamento compatíveis, clientes diversificados, riscos contratuais controlados e capacidade operacional disponível.
Na metodologia Elevare, tratamos essa leitura como uma lente experimental chamada Backlog Quality™. Ela não é um padrão de mercado, um índice regulatório nem uma norma contábil. É uma forma estruturada de fazer as perguntas certas sobre a carteira antes que as respostas apareçam no extrato bancário.
As 7 dimensões da qualidade financeira do backlog
1. Margem esperada e qualidade dessa margem
A margem bruta orçada é o ponto de partida, não a conclusão. A pergunta é quanto dessa margem está sustentada por preço contratado e custo controlado, e quanto depende de aditivos ainda não aprovados, reajustes incertos, produtividade acima do histórico ou compras ainda não fechadas. Uma margem de 11% em que 3 pontos dependem de pleitos pendentes é, na prática, uma margem firme de 8% com uma opção de upside.
2. Cronograma de execução e concentração temporal
Uma carteira distribuída ao longo de 24 meses é muito diferente de uma carteira que começa quase toda nos próximos seis. A concentração temporal define o pico de produção, de compras e de folha — e, portanto, o pico de capital. O mesmo valor contratado pode representar uma rampa administrável ou um degrau abrupto.
3. Curva de caixa e necessidade de capital
Cada obra tem uma curva de caixa própria, com um maior déficit acumulado antes de se tornar geradora de caixa. Somadas, essas curvas formam a necessidade de capital do portfólio. Contratos com mobilização pesada, medição lenta ou fornecedores com prazos curtos aprofundam esse déficit. O backlog sem curva de caixa é um volume; com curva de caixa, vira uma exigência de capital mensurável.
4. Condições de pagamento, retenção e adiantamentos
Prazo de medição, prazo de aprovação, prazo de pagamento, percentual de retenção e existência de adiantamento são as variáveis que mais transformam receita em necessidade de capital. Uma retenção de 10% sobre R$ 72 milhões executados imobiliza R$ 7,2 milhões até a liberação. Um adiantamento contratual de 3%, ao contrário, financia parte da mobilização.
5. Concentração por cliente
Quando três clientes respondem por toda a carteira, um atraso de aprovação, uma disputa de medição ou uma dificuldade financeira de um único contratante afeta uma parcela relevante das entradas futuras. A concentração não é necessariamente um erro — grandes contratos podem ser estratégicos —, mas precisa ser medida e compensada com liquidez.
6. Risco contratual, reajustes e aditivos
Contratos de preço global com pouca proteção contra a escalada de insumos, escopo mal definido, multas relevantes ou dependência de change orders para recompor margem aumentam a variância do resultado. Essa variância tem efeito de caixa: pleitos levam tempo para serem negociados, e a produção correspondente costuma ser paga antes.
7. Capacidade operacional necessária para executar
Backlog exige gente, equipes de obra, engenheiros, encarregados, equipamentos e fornecedores qualificados. Se a carteira pressupõe três mobilizações simultâneas com equipes que ainda não existem, o risco não é apenas operacional: atrasos e retrabalho prolongam custos de canteiro, adiam medições e aprofundam a necessidade de capital.
Exemplo hipotético: duas construtoras, o mesmo backlog de R$ 100 milhões
Os números a seguir são hipotéticos e ilustrativos, simplificados para mostrar a lógica. Não representam empresas reais nem parâmetros de mercado. Ambas as construtoras têm R$ 100 milhões em backlog e R$ 12 milhões de caixa disponível.
- Construtora A: 8 contratos com 6 clientes; os 3 maiores clientes somam 38% da carteira. Margem bruta esperada de 14%, sem dependência de aditivos pendentes. Mobilizações escalonadas: 36% do backlog (R$ 36 milhões) entra em execução nos próximos 6 meses. Ciclo médio entre produção e recebimento de 60 dias, retenção de 5% e adiantamento contratual de 3%. Fornecedores com prazo médio de 45 dias.
- Construtora B: 3 contratos com 3 clientes, de R$ 50, R$ 30 e R$ 20 milhões; os 3 maiores clientes somam 100% da carteira. Margem bruta orçada de 11%, dos quais 3 pontos dependem de change orders ainda não aprovadas. Mobilizações simultâneas: 72% do backlog (R$ 72 milhões) entra em execução nos próximos 6 meses. Ciclo médio de 75 dias, retenção de 10% e nenhum adiantamento. Fornecedores com prazo médio de 30 dias.
Para estimar a exposição máxima de capital nos próximos seis meses, usamos uma aproximação gerencial simples, válida apenas para este exemplo: recebíveis em ciclo + retenções acumuladas − adiantamentos recebidos − financiamento de fornecedores. Assume-se que 60% da produção mensal corresponde a compras de fornecedores. Uma análise real deve construir a curva mês a mês, obra a obra.
- Produção mensal média: A, R$ 36 milhões ÷ 6 = R$ 6,0 milhões; B, R$ 72 milhões ÷ 6 = R$ 12,0 milhões.
- Recebíveis em ciclo (produção mensal × ciclo em meses): A, R$ 6,0 milhões × 2,0 = R$ 12,0 milhões; B, R$ 12,0 milhões × 2,5 = R$ 30,0 milhões.
- Retenções acumuladas em 6 meses: A, 5% × R$ 36 milhões = R$ 1,8 milhão; B, 10% × R$ 72 milhões = R$ 7,2 milhões.
- Adiantamentos recebidos: A, 3% × R$ 100 milhões = R$ 3,0 milhões; B, zero.
- Financiamento de fornecedores (produção mensal × 60% × prazo em meses): A, R$ 6,0 milhões × 0,6 × 1,5 = R$ 5,4 milhões; B, R$ 12,0 milhões × 0,6 × 1,0 = R$ 7,2 milhões.
- Necessidade máxima de capital estimada: A, 12,0 + 1,8 − 3,0 − 5,4 = R$ 5,4 milhões; B, 30,0 + 7,2 − 0 − 7,2 = R$ 30,0 milhões.
- Folga sobre o caixa disponível de R$ 12 milhões: A, +R$ 6,6 milhões; B, −R$ 18,0 milhões.
Agora compare o que cada carteira entrega e exige:
- Backlog total: A, R$ 100 milhões; B, R$ 100 milhões.
- Margem bruta esperada: A, 14% (R$ 14 milhões), integralmente contratada; B, 11% (R$ 11 milhões) orçada, dos quais R$ 3 milhões dependem de aditivos — margem firme de 8% (R$ 8 milhões).
- Necessidade máxima de capital estimada: A, R$ 5,4 milhões; B, R$ 30,0 milhões — mais de cinco vezes a de A.
- Necessidade de capital sobre margem firme: A, R$ 5,4 milhões para R$ 14 milhões de margem (0,39); B, R$ 30,0 milhões para R$ 8 milhões de margem firme (3,75).
- Concentração dos 3 maiores clientes: A, 38%; B, 100%.
- % do backlog em execução nos próximos 6 meses: A, 36%; B, 72%.
O backlog é idêntico. O valor econômico e o risco não são. A Construtora A tem uma carteira que cabe no próprio caixa, com margem confiável e risco diluído. A Construtora B precisa encontrar R$ 18 milhões adicionais — com crédito, aporte, renegociação ou redução de ritmo — para executar uma carteira cuja margem firme é menor e cujo recebimento depende de apenas três clientes. Se um deles atrasar, a necessidade cresce justamente quando a empresa está mais exposta.
A Construtora B não está necessariamente fazendo maus negócios. Seus contratos podem ser estratégicos e rentáveis no longo prazo. O ponto é que o mesmo número de carteira representa, para ela, uma exigência de capital muito maior — e isso precisa ser decidido conscientemente, não descoberto no meio da execução.
Backlog comercial versus backlog financeiro
Propomos uma distinção gerencial — não contábil — entre duas leituras da mesma carteira. Ela não substitui a definição contábil de carteira, de obrigações de desempenho ou de reconhecimento de receita; complementa a visão comercial com a visão de capital.
- Backlog comercial: o valor contratado a executar. Responde: quanto vendemos e ainda precisamos produzir?
- Backlog financeiro (lente gerencial Elevare): a mesma carteira lida pela margem firme, pela curva de caixa, pela necessidade máxima de capital, pela concentração de clientes e pelo cronograma de execução. Responde: quanto essa carteira vale economicamente, quanto capital ela exige e quando?
No exemplo, o backlog comercial das duas empresas é igual. O backlog financeiro é radicalmente diferente. A diretoria que acompanha apenas o primeiro decide no escuro sobre o segundo.
Backlog e Project & Portfolio Capital Requirement™
O Project & Portfolio Capital Requirement™, apresentado nesta série como lente experimental, estima quanto capital uma obra ou uma carteira exige e onde ocorre o maior déficit acumulado entre desembolsos e recebimentos. A análise de backlog aplica essa lógica ao portfólio contratado: soma as curvas de caixa das obras já assinadas, considerando datas de mobilização, prazos de pagamento, retenções e adiantamentos.
O resultado é a resposta à pergunta que um número de carteira não responde: quanto capital a empresa precisa ter disponível para executar o que já vendeu? E, por consequência: quanto espaço resta para assinar a próxima obra?
O que o forecast de 13 semanas não enxerga — e o backlog enxerga
O 13-week Cash Flow Forecast™ mostra com precisão o timing do caixa no horizonte próximo: semanas, recebimentos específicos, vencimentos, o menor saldo projetado. É o instrumento certo para decidir o que fazer nas próximas semanas. Mas, por definição, ele termina na semana 13.
Uma mobilização relevante prevista para o mês 5, um contrato grande que atinge seu pico de produção no mês 8 ou a liberação de retenções apenas no mês 14 ficam fora desse horizonte. A análise do backlog antecipa essa carga além das 13 semanas. As duas leituras são complementares: o backlog mostra o tamanho e o formato da pressão futura; o forecast de 13 semanas mostra quando ela chega ao caixa e exige decisão.
Os 6 números que o CEO deveria enxergar junto com o backlog
- 1. Backlog total: o valor contratado a executar. É o ponto de partida, nunca a conclusão.
- 2. Margem bruta esperada do backlog: em valor e percentual, separando a parcela firme da parcela que depende de aditivos, reajustes ou pleitos ainda não aprovados.
- 3. Necessidade máxima de capital consolidada: o maior déficit acumulado das curvas de caixa somadas das obras contratadas, comparado ao caixa disponível e às linhas efetivamente acessíveis.
- 4. Concentração dos 3 maiores clientes: a parcela da carteira dependente de poucos pagadores.
- 5. Ciclo médio ponderado de recebimento ou exposição a recebimento: o tempo médio, ponderado pelo valor, entre produção e caixa, incluindo o efeito das retenções.
- 6. Percentual do backlog que entra em execução nos próximos 6 meses: a velocidade com que a carteira vai pressionar produção, compras e caixa.
No exemplo, esses seis números contam histórias opostas para o mesmo backlog de R$ 100 milhões. Nenhum deles exige sistema sofisticado; exige que comercial, operações e finanças olhem a mesma carteira com as mesmas premissas.
Sinais de alerta na carteira de obras
- O backlog cresce mais rápido que a liquidez: a carteira dobra, mas o caixa e as linhas disponíveis permanecem iguais. A necessidade de capital cresce sem fonte definida.
- As mobilizações se concentram: várias obras começam no mesmo trimestre, somando picos de compras, folha e custos de canteiro.
- A margem depende de change orders ainda não aprovadas: o resultado orçado só se confirma se pleitos em negociação forem aceitos — e o caixa correspondente chegará tarde.
- Poucos clientes concentram grande parte da carteira: um atraso de aprovação ou de pagamento afeta uma parcela relevante das entradas futuras.
- Prazos de fornecedores e subempreiteiros são menores que os prazos de pagamento do cliente: a empresa financia a diferença com o próprio caixa a cada mês de produção.
- A empresa usa dívida de curto prazo repetidamente para financiar a produção: o crédito deixa de cobrir descasamentos pontuais e passa a sustentar estruturalmente a carteira.
Governança: como a carteira deve ser revisada
A qualidade do backlog não é responsabilidade de uma única área. Recomendamos uma revisão mensal da carteira entre comercial, operações e finanças, com uma versão oficial dos seis números e das premissas de cada obra.
- Comercial: apresenta contratos assinados e em negociação, condições de pagamento, adiantamentos, retenções e cláusulas de reajuste.
- Operações: confirma cronogramas, mobilizações, equipes disponíveis e riscos de execução que afetam prazo e custo.
- Finanças: consolida curvas de caixa, necessidade máxima de capital, concentração de clientes e fontes de financiamento disponíveis.
- CEO: decide prioridades, ritmo de crescimento e limites de exposição, com o portfólio consolidado à vista.
A regra central é simples: nenhuma nova obra entra na carteira sem premissas explícitas de margem, capacidade operacional e caixa. Antes da assinatura, a pergunta não é apenas se o contrato é rentável, mas se o portfólio — com esse contrato incluído — continua cabendo nos limites financeiros e operacionais da empresa.
Backlog, Capital Capacity™ e Cash Flow Forecast™
Na metodologia Elevare, a análise da qualidade do backlog se conecta à dimensão Capital Capacity™: a capacidade da organização de sustentar financeiramente sua estratégia e seu portfólio. O Cash Flow Forecast™ acompanha o horizonte próximo; a leitura do backlog e o Project & Portfolio Capital Requirement™ estendem a visão para a carga já contratada. Juntos, ajudam a diretoria a crescer dentro de limites conhecidos, em vez de descobrir esses limites durante a execução.
Carteira cheia é uma conquista. Carteira cheia sem leitura financeira é uma aposta. A diferença entre as duas está em medir a qualidade do backlog com a mesma disciplina com que se mede o seu valor.
Se toda a carteira contratada começar a executar no ritmo previsto, quanto capital adicional a empresa precisará antes que esse backlog se transforme em caixa?
Responda somando as curvas de caixa das obras contratadas, com datas de mobilização, prazos de pagamento, retenções e adiantamentos reais, e compare o maior déficit acumulado com o caixa disponível e com as linhas efetivamente acessíveis. Se a resposta for desconhecida, o primeiro risco já está identificado.
Para avaliar como a carteira contratada, a necessidade de capital e a capacidade de execução se conectam na sua construtora ou incorporadora, conheça o Diagnóstico de Capacidade Organizacional Elevare™.
Renato Lerner
Fundador, Elevare™
Renato Lerner tem 30 anos de experiência na construção civil no Brasil, em Angola e nos Estados Unidos. É fundador do Elevare™ e criador do Diagnóstico de Capacidade Organizacional.
ELEVARE NA EXAME
Conheça a trajetória e a visão que deram origem à metodologia Elevare.
Ler matéria completa