Sua obra é realmente lucrativa? Como medir a rentabilidade real de um projeto
Por que a margem prevista pode esconder custos que mudam completamente o resultado econômico de uma obra — e como avaliar quanto valor cada projeto realmente cria para a construtora.
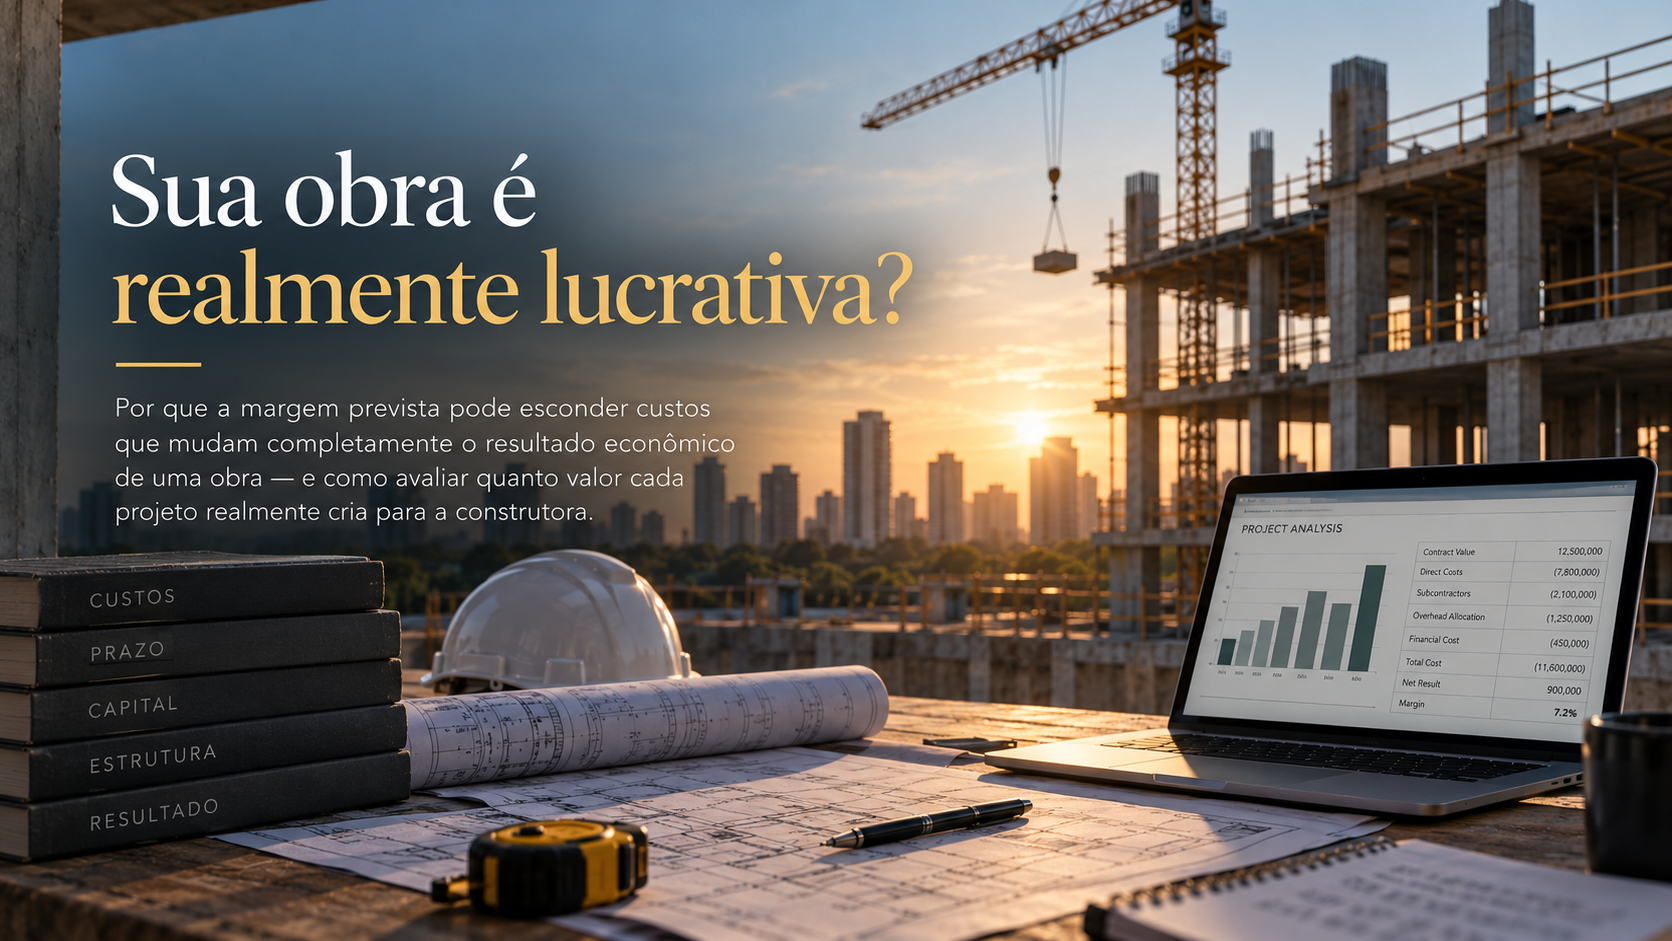
Sua obra é realmente lucrativa? Como medir a rentabilidade real de um projeto
Por que a margem prevista pode esconder custos que mudam completamente o resultado econômico de uma obra — e como avaliar quanto valor cada projeto realmente cria para a construtora.
Uma construtora encerra uma obra.
O faturamento foi relevante. A margem bruta ficou próxima do orçamento. Não houve nenhum grande desastre operacional.
A conclusão parece óbvia: foi uma boa obra.
Mas existe uma pergunta mais difícil:
Quanto aquela obra realmente deixou para a empresa?
A resposta nem sempre está no relatório do projeto.
Isso acontece porque existe uma diferença importante entre a margem que enxergamos dentro da obra e o resultado econômico que ela efetivamente produz para a construtora.
Custos podem permanecer na estrutura corporativa. Obrigações podem existir antes de se transformarem em desembolso. Um prazo maior pode consumir meses adicionais de estrutura. Capital pode permanecer empregado durante muito mais tempo do que o previsto.
E, quando esses elementos não são considerados corretamente, uma obra aparentemente rentável pode estar criando muito menos valor do que a empresa imagina.
Margem prevista não é rentabilidade real
Toda obra começa com uma expectativa econômica.
Receita contratada menos custos estimados produz uma margem esperada.
Essa informação é indispensável.
Mas ela é apenas o início da análise.
Entre o orçamento e o encerramento da obra, muita coisa acontece.
A produtividade pode ser diferente da prevista. O cronograma pode se estender. A mobilização pode custar mais. A equipe de apoio pode permanecer alocada durante mais tempo. O recebimento pode atrasar.
Além disso, existem recursos consumidos pelo projeto que nem sempre aparecem integralmente em seu demonstrativo.
Por isso, uma obra pode cumprir sua margem operacional aparente e ainda entregar um resultado econômico inferior ao esperado.
Margem prevista é uma expectativa. Rentabilidade real é aquilo que sobra depois que compreendemos o conjunto dos recursos que a obra efetivamente consumiu.
Quais custos podem distorcer a rentabilidade de uma obra?
Os custos diretos costumam ser os mais visíveis.
Mão de obra de campo, materiais, equipamentos diretamente alocados e subempreiteiros normalmente aparecem com relativa clareza.
O desafio começa nas outras camadas.
Entre os elementos que podem alterar a leitura econômica de um projeto estão:
- estrutura administrativa;
- equipe corporativa;
- seguros;
- mobilização e desmobilização;
- equipamentos e recursos compartilhados;
- retrabalho;
- extensão de prazo;
- custo financeiro;
- capital imobilizado;
- provisionamento de encargos e obrigações trabalhistas;
- suporte de compras, planejamento e controle;
- tempo da liderança e da diretoria.
Isso não significa que todo custo corporativo deva ser simplesmente dividido entre todas as obras.
Esse também seria um erro.
A questão é compreender quais recursos cada projeto realmente exige da organização para ser executado.
O fato de o caixa ainda não ter saído não significa que o custo não exista
Esse ponto é particularmente importante.
Determinadas obrigações são economicamente geradas hoje, mas serão pagas apenas no futuro.
Obrigações trabalhistas são um exemplo.
Se a empresa considera apenas aquilo que efetivamente saiu da conta bancária durante determinado período, pode criar uma percepção artificialmente positiva do resultado da obra.
O mesmo princípio vale para outros compromissos que surgem durante a execução e cujo desembolso ocorre posteriormente.
Por isso, uma análise adequada de rentabilidade não pode ser simplesmente uma análise de caixa.
Caixa e resultado econômico respondem a perguntas diferentes.
Uma empresa pode ter caixa e estar acumulando obrigações.
Da mesma forma, pode apresentar lucro e enfrentar pressão de liquidez.
Entender essas diferenças é essencial para avaliar a verdadeira condição financeira de uma construtora.
O problema do overhead
Existe uma situação muito comum:
A obra apresenta boa margem.
Enquanto isso, a sede concentra financeiro, RH, compras, planejamento, tecnologia, seguros, comercial, jurídico, administração e direção.
No resultado individual do projeto, parte desses custos simplesmente não aparece.
A consequência é uma distorção:
a margem aparece na obra; o custo aparece na empresa.
Isso pode fazer determinados contratos parecerem mais rentáveis do que realmente são.
Mas a solução não é aplicar automaticamente um percentual uniforme de overhead sobre todas as obras.
Projetos diferentes consomem estruturas diferentes.
Uma obra de curta duração e baixa complexidade administrativa pode demandar pouco da sede.
Outra, mesmo com faturamento semelhante, pode exigir meses de planejamento, intensa contratação, gestão de dezenas de subempreiteiros, acompanhamento contratual constante e participação frequente da diretoria.
Por isso, faturamento não é necessariamente uma boa medida do consumo de estrutura.
Essa discussão merece uma análise própria, porque entender quanto da estrutura corporativa cada tipo de obra realmente consome pode mudar não apenas a apuração do resultado, mas também a formação de preço da construtora.
O prazo também é um custo
Imagine duas obras com o mesmo valor contratual e a mesma margem prevista.
A primeira termina em 12 meses.
A segunda deveria terminar em 12, mas termina em 18.
Mesmo que determinados custos diretos permaneçam próximos do orçamento, economicamente os projetos já não são iguais.
Durante seis meses adicionais, a segunda obra pode continuar consumindo:
equipe de gestão, estrutura administrativa, seguros, equipamentos, sistemas, supervisão, capital e atenção da liderança.
Além disso, o dinheiro investido no projeto permanece comprometido durante mais tempo.
Por isso, analisar apenas o valor absoluto do lucro pode ser insuficiente.
Quanto foi ganho importa. Quanto tempo e quanto capital foram necessários para produzir esse resultado também importam.
O custo financeiro não deveria desaparecer dentro da empresa
Uma obra pode exigir que a construtora coloque recursos antes de receber do cliente.
Esse capital tem custo.
Pode vir de caixa próprio, linha de crédito, sócios ou outras fontes.
Mesmo quando a empresa utiliza recursos próprios e não existe um pagamento explícito de juros, há capital comprometido naquela operação que não está disponível para outras oportunidades.
Quanto maior a necessidade de financiamento da obra e quanto maior o tempo de recuperação desse capital, maior a relevância dessa dimensão na análise econômica.
É por isso que dois projetos com a mesma margem podem ter qualidades financeiras muito diferentes.
Uma obra com boa margem pode destruir valor?
Pode.
Imagine um projeto que produza um resultado positivo, mas exija uma quantidade desproporcional de capital, estrutura e tempo de gestão para produzir esse resultado.
Agora compare com outro projeto que gere resultado semelhante utilizando menos capital, menor estrutura corporativa e um ciclo de execução mais curto.
O lucro absoluto pode ser parecido.
A qualidade econômica não é.
Esse é o ponto em que a análise começa a ultrapassar margem e entrar em uma questão mais sofisticada:
quanto valor foi produzido em relação aos recursos que precisaram ser comprometidos?
Para uma construtora em crescimento, essa pergunta é especialmente importante.
Capital, pessoas e capacidade de gestão são recursos limitados.
Escolher onde utilizá-los é uma decisão estratégica.
Quais indicadores uma construtora deveria acompanhar por obra?
Não existe um único indicador capaz de explicar a qualidade econômica de um projeto.
A análise precisa combinar diferentes perspectivas.
Entre elas:
Margem prevista
O resultado esperado quando o contrato foi precificado.
Margem atualizada
Como a expectativa de resultado evolui durante a execução.
Margem final
O resultado efetivamente registrado ao término.
Desvio de custo
Quanto os custos realizados se afastaram das premissas utilizadas na proposta.
Desvio de prazo
Quanto tempo adicional de estrutura o projeto consumiu.
Capital empregado
Quanto recurso financeiro precisou ser colocado na operação e por quanto tempo.
Overhead consumido
Quanto da estrutura corporativa foi necessária para suportar o projeto.
Obrigações provisionadas
Custos economicamente gerados que ainda não produziram desembolso.
Nenhum desses indicadores isoladamente conta toda a história.
Juntos, começam a mostrar algo muito mais importante do que simplesmente faturamento:
a qualidade do resultado produzido pela obra.
Como comparar obras economicamente diferentes?
Essa talvez seja uma das perguntas mais importantes para uma empresa que pretende crescer.
Não basta saber qual obra teve a maior receita.
Também não basta saber qual apresentou a maior margem percentual.
Uma comparação mais útil deveria considerar simultaneamente:
resultado produzido, prazo, estrutura consumida, capital empregado, risco assumido e capacidade organizacional exigida.
Isso permite começar a responder perguntas estratégicas:
Que tipos de obra historicamente criam mais valor?
Quais clientes produzem melhores resultados?
Quais contratos consomem estrutura demais?
Onde os desvios de prazo destroem margem?
Quais projetos exigem capital incompatível com o retorno produzido?
Quais segmentos deveriam receber mais esforço comercial?
A análise deixa de servir apenas para explicar o passado.
Ela começa a melhorar as decisões sobre o futuro.
O erro de uma obra pode entrar no modelo de crescimento
Talvez esse seja o maior risco.
Se uma empresa acredita que determinado tipo de projeto produz 15% de margem quando sua rentabilidade econômica real é substancialmente menor, essa informação provavelmente será utilizada para precificar novos contratos.
A construtora ganha outra obra.
Depois outra.
O faturamento cresce.
O backlog aumenta.
A estrutura aumenta para acompanhar.
Mas a premissa econômica que sustentou esse crescimento estava errada desde o início.
O erro deixou de pertencer a uma obra e passou a fazer parte do modelo de crescimento da empresa.
É por isso que conhecer a rentabilidade real por projeto não é apenas uma preocupação do departamento financeiro.
É uma questão estratégica.
Da margem da obra para a capacidade financeira da empresa
Uma construtora não cresce apenas acumulando contratos.
Ela cresce utilizando recursos para transformar esses contratos em resultado.
Cada obra consome alguma combinação de capital, pessoas, estrutura e capacidade de gestão.
Quando vários projetos avançam simultaneamente, essas necessidades se acumulam.
Por isso, na Elevare™, a análise financeira não é tratada isoladamente da capacidade da organização.
Uma empresa pode ter excelentes oportunidades comerciais e projetos individualmente atraentes — e ainda assim assumir um volume de complexidade superior à capacidade que possui para sustentá-lo.
A questão deixa de ser apenas:
“Esta obra dá lucro?”
E passa a incluir:
“Quanto ela realmente deixa?”
“Quanto de estrutura ela consome?”
“Quanto capital exige?”
“Por quanto tempo?”
E, finalmente:
“Esse é o melhor uso que podemos fazer dos recursos limitados da empresa?”
Rentabilidade real é uma ferramenta de decisão
Conhecer a rentabilidade real de cada obra não serve apenas para produzir relatórios financeiros mais precisos.
Serve para decidir melhor.
Melhorar preços.
Selecionar projetos.
Escolher clientes.
Dimensionar estrutura.
Planejar capital.
Identificar onde a margem está sendo perdida.
E compreender quais tipos de contrato realmente fortalecem a empresa.
Porque crescer com obras que parecem rentáveis não garante uma empresa mais rentável.
O que fortalece uma construtora é transformar crescimento em resultado econômico sustentável.
E isso começa com uma pergunta simples, mas que precisa de uma resposta muito precisa:
Você sabe quanto cada obra realmente deixa para a sua empresa?
Renato Lerner
Fundador, Elevare™
Renato Lerner tem 30 anos de experiência na construção civil no Brasil, em Angola e nos Estados Unidos. É fundador do Elevare™ e criador do Diagnóstico de Capacidade Organizacional.
ELEVARE NA EXAME
Conheça a trajetória e a visão que deram origem à metodologia Elevare.
Ler matéria completa